


Spis z natury, potocznie remanent, to policzenie towarów, materiałów i wyrobów, które firma ma w dniu spisu, i ich wycena. Firma na księdze przychodów i rozchodów robi go co najmniej na 31 grudnia i wpisuje jego wartość do księgi, bo od różnicy między remanentem początkowym i końcowym zależy dochód. Poniżej wyjaśniamy, czym spis z natury różni się od inwentaryzacji, kiedy go zrobić, co musi zawierać arkusz i jak przeprowadzić inwentaryzację krok po kroku – z bezpłatnym wzorem arkusza do pobrania.
Arkusz spisu z natury – wzór do pobrania (bezpłatnie)
W tym artykule:
- Inwentaryzacja, remanent i spis z natury – czym się różnią?
- Kiedy zrobić spis z natury – terminy
- Arkusz spisu z natury – co musi zawierać (wzór do pobrania)
- Jak zrobić remanent krok po kroku
- Wycena spisu z natury i różnica remanentowa
- Remanent likwidacyjny i spis z natury dla celów VAT
- Inwentaryzacja – ustawa o rachunkowości i pełna księgowość
- Inwentaryzacja w sklepie i magazynie z kolektorem danych
- Najczęstsze pytania
Inwentaryzacja, remanent i spis z natury – czym się różnią?
- Inwentaryzacja to ogólne pojęcie z ustawy o rachunkowości: ustalenie rzeczywistego stanu majątku firmy i porównanie go z księgami. Robi się ją trzema metodami – spisem z natury, potwierdzeniem sald albo porównaniem z dokumentami (art. 26 ust. 1 ustawy o rachunkowości).
- Spis z natury to metoda inwentaryzacji polegająca na policzeniu, zmierzeniu albo zważeniu rzeczy. W podatkowej księdze przychodów i rozchodów (KPiR) to także nazwa obowiązku z § 20 rozporządzenia w sprawie prowadzenia księgi.
- Remanent to potoczna nazwa spisu z natury i jego wartości. Ustawa o PIT mówi o remanencie początkowym i końcowym – czyli o wartości towarów na początek i na koniec roku.
Remanent a inwentaryzacja w małej firmie to więc zwykle to samo: przedsiębiorca na KPiR liczy towary, wycenia je i wpisuje wartość do księgi. Pełną inwentaryzację, obejmującą też środki trwałe, należności i zobowiązania, przeprowadzają firmy prowadzące księgi rachunkowe.
Kiedy zrobić spis z natury – terminy
Od 1 stycznia 2026 r. zasady spisu z natury w KPiR określa nowe rozporządzenie w sprawie prowadzenia podatkowej księgi przychodów i rozchodów (Dz.U. 2025 poz. 1299). Według § 20 ust. 1 spis z natury sporządza się:
- na 1 stycznia i na koniec każdego roku podatkowego – spis na 31 grudnia zastępuje spis na 1 stycznia następnego roku (§ 20 ust. 2), więc w praktyce robisz jeden remanent na koniec roku;
- na dzień rozpoczęcia działalności w ciągu roku;
- gdy w ciągu roku tracisz prawo do ryczałtu;
- przy zmianie wspólnika albo proporcji udziałów wspólników;
- przy likwidacji działalności.
Spis sporządzany co miesiąc (np. do miesięcznych zaliczek) i spis zarządzony przez naczelnika urzędu skarbowego też wpisuje się do księgi (§ 20 ust. 3). Urzędu skarbowego nie trzeba zawiadamiać o terminie spisu – takiego obowiązku nie ma ani w rozporządzeniu z 2025 r., ani w poprzednim z 2019 r., choć wciąż powtarzają go stare poradniki.
Remanent na koniec roku – do kiedy?
Spis z natury na koniec roku ma pokazać stan na 31 grudnia. Rozporządzenie o KPiR nie daje okna na liczenie przed tym dniem albo po nim, jak ustawa o rachunkowości – jeśli liczysz kilka dni wcześniej albo później, uwzględnij w spisie przyjęcia i wydania towaru do 31 grudnia. Na wycenę masz 14 dni od zakończenia spisu (§ 22 ust. 7).
Zerowy spis z natury
Kto zaczyna działalność albo nie ma towarów na koniec roku, i tak sporządza spis – z wartością 0 zł. Taki zerowy spis z natury wpisujesz do księgi tak samo jak każdy inny; stanowi remanent początkowy albo końcowy do wyliczenia dochodu.
Spis z natury a ryczałt
Ustawa o ryczałcie i rozporządzenie o ewidencji przychodów nie nakładają na ryczałtowców obowiązku corocznego spisu z natury. Spis pojawia się, gdy ryczałtowiec traci prawo do ryczałtu i przechodzi na KPiR, a przy likwidacji – jeśli jest czynnym podatnikiem VAT (spis dla celów VAT, niżej).
Arkusz spisu z natury – co musi zawierać
Przepisy nie narzucają jednego wzoru arkusza spisu z natury (arkusza inwentaryzacyjnego), ale określają, co spis musi zawierać. Ma być sporządzony „w sposób staranny i trwały” (§ 21 ust. 1), a według § 21 ust. 2 zawiera co najmniej:
- imię i nazwisko właściciela firmy (nazwę firmy),
- datę sporządzenia spisu,
- numer kolejny pozycji arkusza,
- szczegółowe określenie towaru lub innego składnika,
- jednostkę miary,
- ilość stwierdzoną w czasie spisu,
- cenę w złotych i groszach za jednostkę miary,
- wartość, czyli ilość × cena,
- łączną wartość spisu z natury,
- klauzulę „Spis zakończono na pozycji …”,
- podpis właściciela (wspólników).
Od 2026 r. przepis nie wymaga już podpisów osób, które liczyły towar – wystarczy podpis właściciela. Warto jednak zapisać, kto liczył, bo ułatwia to wyjaśnienie różnic. W spisie ujmujesz też własne towary znajdujące się poza firmą (np. w magazynie zewnętrznym), a towary obce leżące u Ciebie – np. w komisie – tylko ilościowo, z podaniem, czyje są; ich się nie wycenia (§ 21 ust. 3).
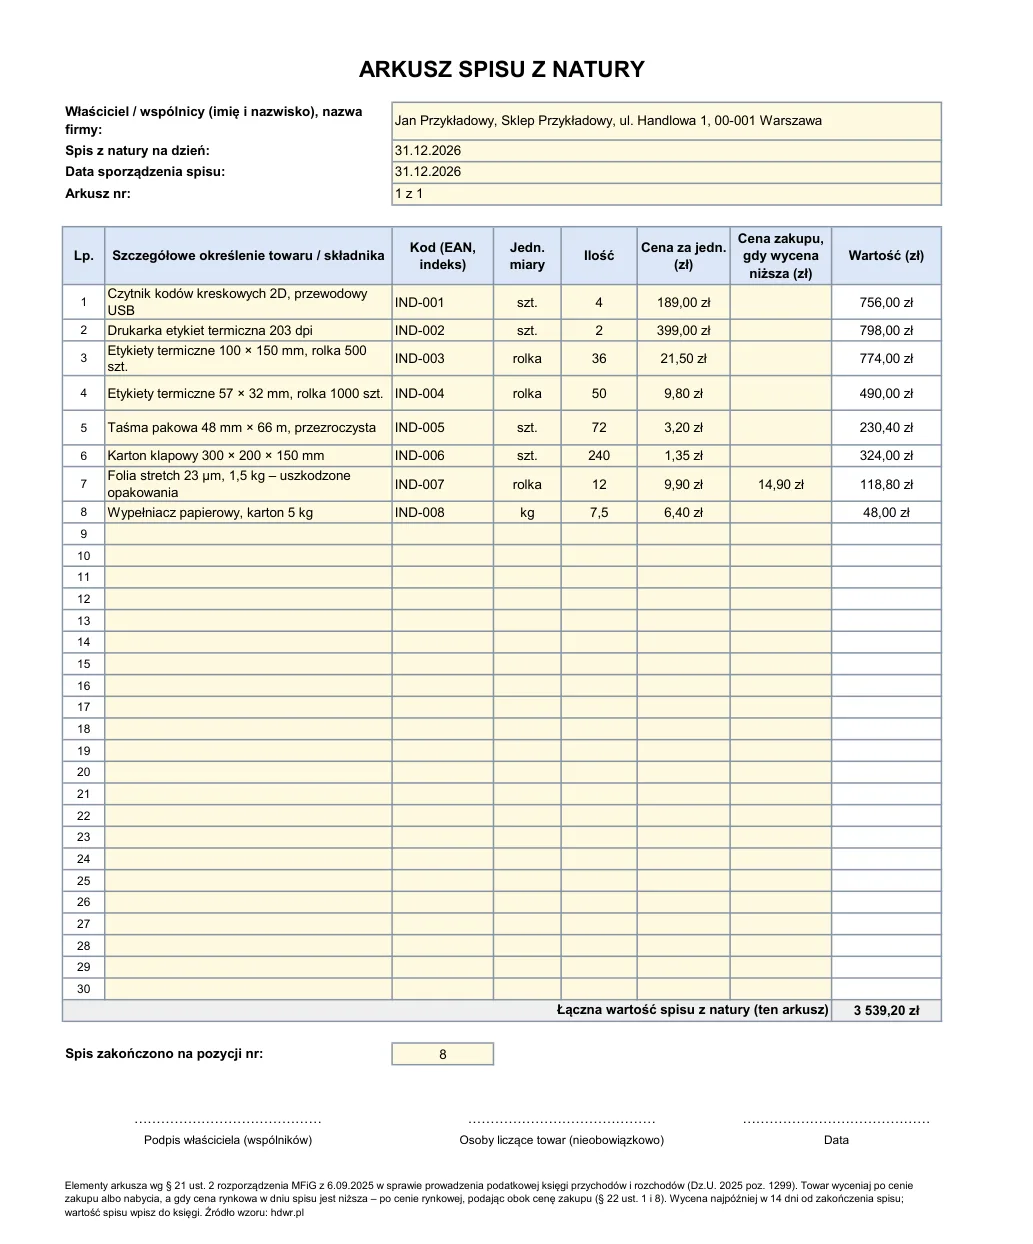
Arkusz spisu z natury – wzór do pobrania (Excel i PDF)
Przygotowaliśmy uniwersalny arkusz spisu z natury zgodny z § 21 ust. 2 rozporządzenia z 2025 r. Wersja w Excelu sama liczy wartość pozycji i łączną wartość arkusza, ma kolumnę na kod EAN lub indeks (przydaje się przy liczeniu kolektorem) i kolumnę na cenę zakupu przy towarze wycenionym niżej. W pliku są trzy arkusze: pusty spis do wypełnienia, przykład wypełnienia i instrukcja.
Arkusz spisu z natury – wzór do pobrania (bezpłatnie)
Gdy towarów jest więcej niż wierszy, skopiuj arkusz i numeruj kolejne strony („arkusz nr 2 z 3”), a pozycje – dalej, bez przerw. Puste wiersze pod ostatnią pozycją przekreśl. Spis z natury możesz też wydrukować z programu magazynowego albo księgowego – liczy się, żeby zawierał wszystkie wymagane dane.
Jak zrobić remanent krok po kroku
- Ustal dzień i zakres spisu. Na koniec roku – 31 grudnia. Spisz wszystko, co obejmuje § 20: towary handlowe, materiały, półwyroby, produkcję w toku, wyroby gotowe, braki i odpady.
- Przygotuj miejsce. Uporządkuj półki i magazyn, odłóż osobno towary obce, uszkodzone i zwroty. Wstrzymaj przyjęcia i wydania na czas liczenia albo zapisuj je osobno.
- Przygotuj arkusze albo kolektor. Wydrukuj wzór arkusza albo wgraj do kolektora danych bazę towarów z programu. Podziel sklep lub magazyn na strefy, np. regał po regale.
- Licz w parach. Jedna osoba liczy, druga zapisuje albo skanuje. Policzoną półkę oznacz kartką lub naklejką, żeby nie liczyć jej dwa razy.
- Zakończ spis. Wpisz „Spis zakończono na pozycji nr …”, przekreśl puste wiersze i ponumeruj arkusze.
- Wyceń towary – najpóźniej w 14 dni od zakończenia spisu (§ 22 ust. 7).
- Podpisz spis (właściciel albo wszyscy wspólnicy) i wpisz wartość spisu do księgi – do KPiR wpisuje się samą łączną wartość, a arkusze przechowujesz razem z dokumentacją (§ 22 ust. 6).
Wycena spisu z natury i różnica remanentowa
Według § 22 ust. 1 towary handlowe i materiały wyceniasz po cenie zakupu albo nabycia, a jeśli cena rynkowa w dniu spisu jest niższa – po cenie rynkowej. Wyroby gotowe i półwyroby własnej produkcji – po koszcie wytworzenia. Gdy wyceniasz towar poniżej ceny zakupu, np. uszkodzony albo niemodny, przy takiej pozycji podajesz też jego cenę zakupu (§ 22 ust. 8) – w naszym wzorze służy do tego osobna kolumna.
Remanent w KPiR – przykład różnicy remanentowej
Dochód z działalności na KPiR to przychód minus koszty, powiększony o różnicę między remanentem końcowym a początkowym, jeśli końcowy jest wyższy, albo pomniejszony, jeśli wyższy był początkowy (art. 24 ust. 2 ustawy o PIT). Zakup towaru, który leży w magazynie, nie obniża więc dochodu – „wraca” w remanencie.
| Remanent wzrósł | Remanent spadł | |
|---|---|---|
| Przychód | 200 000 zł | 200 000 zł |
| Koszty | 150 000 zł | 150 000 zł |
| Remanent początkowy (1.01) | 20 000 zł | 20 000 zł |
| Remanent końcowy (31.12) | 30 000 zł | 15 000 zł |
| Różnica remanentowa | +10 000 zł | −5 000 zł |
| Dochód | 60 000 zł | 45 000 zł |
Remanent początkowy to spis z natury na 1 stycznia (czyli spis z 31 grudnia poprzedniego roku), a remanent końcowy – spis na 31 grudnia bieżącego roku.
Remanent likwidacyjny i spis z natury dla celów VAT
Przy likwidacji działalności remanent likwidacyjny robisz z dwóch powodów:
- KPiR – spis z natury na dzień likwidacji (§ 20 ust. 1 rozporządzenia) zamyka rozliczenie dochodu;
- VAT – czynny podatnik VAT, który kończy działalność, płaci podatek od towarów niesprzedanych i towarów własnej produkcji, przy których nabyciu odliczył VAT (art. 14 ust. 1 i 4 ustawy o VAT). Spis sporządza się na dzień zaprzestania działalności, a informację o spisie, wartości towarów i kwocie podatku składa najpóźniej w dniu złożenia deklaracji za okres, w którym przypada ten dzień (art. 14 ust. 5). Podstawą opodatkowania jest cena nabycia towaru (towaru podobnego) albo koszt wytworzenia z dnia spisu.
Spis dla celów VAT nie dotyczy podatników zwolnionych podmiotowo z VAT (art. 14 ust. 2). Szczegóły – na stronie Ministerstwa Finansów o likwidacji działalności.
Inwentaryzacja – ustawa o rachunkowości i pełna księgowość
Spółki kapitałowe oraz osoby fizyczne i spółki osobowe osób fizycznych z przychodami netto co najmniej 2 500 000 euro w poprzednim roku prowadzą księgi rachunkowe (art. 2 ust. 1 ustawy o rachunkowości) i przeprowadzają pełną inwentaryzację na ostatni dzień roku obrotowego (art. 26 ust. 1). Ustawa uznaje terminy za dotrzymane, gdy (art. 26 ust. 3):
- inwentaryzację zapasów rozpoczęto nie wcześniej niż 3 miesiące przed końcem roku, a zakończono do 15. dnia następnego roku – z ustaleniem stanu przez dopisanie lub odpisanie przychodów i rozchodów;
- zapasy w strzeżonych składowiskach, objęte ewidencją ilościowo-wartościową, spisano raz w ciągu 2 lat;
- nieruchomości i środki trwałe na terenie strzeżonym spisano raz w ciągu 4 lat;
- zapasy w punktach obrotu detalicznego z ewidencją wartościową spisano raz w roku.
Inwentaryzację trzeba udokumentować i powiązać z księgami, a różnice inwentaryzacyjne wyjaśnić i rozliczyć w księgach roku, na który przypadał termin inwentaryzacji (art. 27). Metody inwentaryzacji i jej harmonogram opisuje instrukcja inwentaryzacyjna w polityce rachunkowości firmy.
Inwentaryzacja w sklepie i magazynie z kolektorem danych
Przy inwentaryzacji magazynu albo sklepu z kilkuset pozycjami najwięcej czasu zajmuje przepisywanie ilości z kartek do programu i szukanie pomyłek. Kolektor danych skraca to do skanowania: zeskanuj kod EAN towaru, wpisz ilość albo skanuj każdą sztukę, a gotową listę „kod – ilość” wczytaj do programu, który sam porówna ją ze stanem w ewidencji i wydrukuje spis z natury.
Jak przygotować kolektor, wgrać bazę towarów i przenieść wynik na komputer, opisujemy we wpisie o kolektorach danych, a import spisu w konkretnych programach – w poradnikach dla Subiekta GT i nexo, Comarch ERP Optima, WAPRO Mag i Base (BaseLinker). Towary bez kodów oznaczysz przed spisem etykietami z własnym kodem z drukarki etykiet. Gotowe urządzenia znajdziesz w kategorii kolektory danych do inwentaryzacji.
Inwentaryzacja w sklepie bez zamykania sklepu
Przy kolektorze z bazą towarów sklep spisuje się strefami, po godzinach albo przed otwarciem. Sprzedaż w trakcie spisu da się rozliczyć, jeśli każdą sprzedaż z policzonej strefy zapisujesz osobno – albo jeśli program magazynowy sam koryguje spis o ruchy z dnia liczenia.
Najczęstsze pytania
Czy spis z natury trzeba zgłosić do urzędu skarbowego?
Nie. Spisu nie wysyła się do urzędu i nie trzeba zawiadamiać o jego terminie. Wartość spisu wpisujesz do księgi, a arkusze przechowujesz z dokumentacją. Od 2027 r. czynni podatnicy VAT rozliczający się miesięcznie przesyłają KPiR za 2026 r. w postaci elektronicznej (JPK), a pozostali – od 2028 r. za 2027 r. (informacja MF).
Czy remanent jest obowiązkowy?
Tak, dla każdego, kto prowadzi KPiR – także wtedy, gdy na koniec roku nie ma towarów (spis zerowy). Brak spisu albo spis niezgodny z rzeczywistością może sprawić, że księga zostanie uznana za nierzetelną, a nierzetelne prowadzenie księgi jest przestępstwem skarbowym (art. 61 Kodeksu karnego skarbowego).
Kto podpisuje spis z natury?
Właściciel firmy, a w spółce cywilnej – wszyscy wspólnicy (§ 21 ust. 2). Podpisy osób, które liczyły towar, nie są od 2026 r. wymagane.
Czy spis z natury w Excelu albo z programu jest ważny?
Tak. Przepisy nie wymagają konkretnego druku – liczy się, żeby spis był staranny, trwały i zawierał dane z § 21 ust. 2. Wydruk z programu albo nasz arkusz w Excelu podpisz po wydrukowaniu.
Jak wycenić towar uszkodzony albo przeterminowany?
Po cenie rynkowej z dnia spisu, jeśli jest niższa od ceny zakupu – a przy pozycji podaj również cenę zakupu (§ 22 ust. 8).
Stan prawny na 20 listopada 2026 r. Źródła: rozporządzenie Ministra Finansów i Gospodarki z 6.09.2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów (Dz.U. 2025 poz. 1299), ustawa o podatku dochodowym od osób fizycznych (Dz.U. 2026 poz. 592), ustawa o rachunkowości (Dz.U. 2026 poz. 522), ustawa o VAT (Dz.U. 2026 poz. 1263). Artykuł ma charakter informacyjny i nie zastępuje porady księgowej.
Prowadzisz sklep? Zobacz też, jak prowadzić raport kasowy i rozliczać utarg.


 Zaloguj przez Facebooka
 Zaloguj przez Google